Hogere rente dwingt tot scherpere keuzes
De wereld verandert in een razendsnel tempo. En dan hebben we het niet alleen over de AI-revolutie. De periode van uitzonderlijk lage rentevoeten ligt wellicht achter ons. De rente weerspiegelt opnieuw beter de toekomstige inflatie- en groeiverwachtingen. En daarmee keert een discipline terug die we misschien vergeten waren: die van het kiezen.
De hogere rentevoeten doen zich voor op een moment dat de behoefte aan kapitaal enorm is. Veel overheden uit de ontwikkelde landen (VS, Japan, Frankrijk, Italië, …) kampen met torenhoge schulden en jaarlijkse begrotingstekorten. Tegelijkertijd vraagt de AI-revolutie buitengewoon grote investeringen, die steeds vaker via de obligatiemarkt gefinancierd worden.
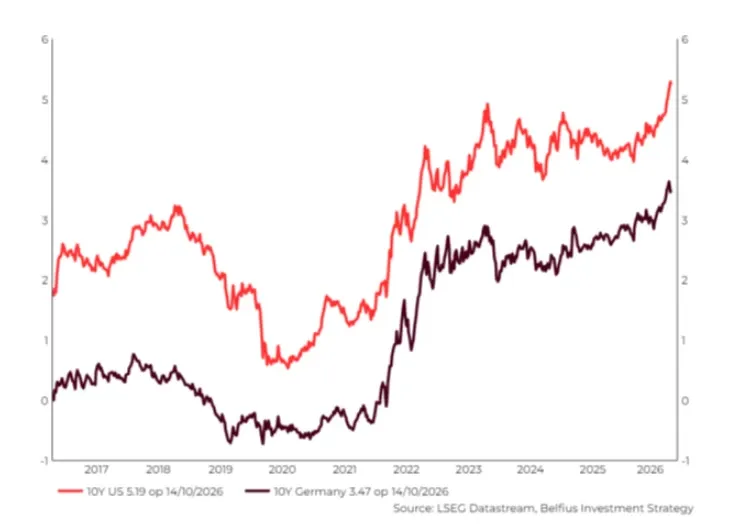
Overheden en bedrijven concurreren voor een spaarpot die niet oneindig is. Dat is geen nieuw verhaal, alleen waren we het na een periode van zeer lage rentes bijna vergeten. De huidige rentevoeten zijn niet te hoog, maar een correcte vergoeding voor de toekomstige inflatie-en groeiverwachtingen.
De inflatieverwachtingen op lange termijn liggen zowel in de VS als in de eurozone rond 2,3 à 2,5%(1). De potentiële groei voor de VS wordt voor de komende 5 à 10 jaar ingeschat op 1,8 à 2,1%(2), terwijl die voor de eurozone rond 1 à 1,2% ligt(3). Tel daarbij de vergoeding die investeerders vragen om op langere termijn geld uit te lenen van 0,50 à 1% en het wordt duidelijk: de huidige rentevoeten zijn niet buitensporig hoog.
Rente: terug op meer normale niveaus
AI: de grootste investeringsgolf ooit
Volgens een studie van Stijn Van Nieuwerburg(4) zou de AI-infrastructuur in de VS 9,000 miljard dollar aan investeringen vragen. Bovendien zullen een deel van de investeringen recurrent worden. Chips verouderen relatief snel – zeker in vergelijking met andere grote investeringsgolven zoals de aanleg van de spoorwegen of glasvezelnetwerken.
Professor Van Nieuwerburg berekende dat er jaarlijks 3.550 miljard dollar opbrengst nodig is om de investerings- en exploitatiekosten van de datacenters tegen 2032 te dekken. Zijn model gaat uit van een vereist rendement van 10% op het geïnvesteerd kapitaal en een afschrijvingstermijn van zes jaar voor GPU’s, de rekenchips voor AI, en 20 jaar voor gebouwen(4). Een enorm bedrag dat gebruikers van AI uiteindelijk zullen moeten betalen - rechtstreeks via abonnementen of onrechtstreeks via reclame bij gratis AI-modellen.
Is er sprake van een zeepbel?
Bij sommige beursbeleggers groeit de twijfel over de haalbaarheid van die toekomstige rendabiliteit. Belfius Investment Strategy vindt het te vroeg om nu al te spreken over een beursbubble. Waarom ?
· Geen overdreven beurswaarderingen: AI-chipontwerper Nvidia noteerde een paar jaar geleden 50 keer de winst, vandaag na de toch enorme koersstijgingen 17 keer(5). Dat lijkt niet op een zeepbel. De winststijging is veel sterker geweest dan de koersstijging. Al zegt het verleden natuurlijk niets over de toekomst. Daarom is het belangrijk om naar de orderboeken te kijken.
· De vraag is groter dan het aanbod. Nvidia(6), maar ook chipproducenten AMD, Micron of Samsung kunnen de vraag amper bijhouden(7).
· Vandaag wordt meer dan 97% van de datacenter capaciteit gebruikt. Eind jaren ’90 werd slechts 7% van de glasvezelcapaciteit effectief benut. De investeringsgolf zal nog niet stilvallen in 2027(8). Veel bedrijven geven immers aan hun AI-investeringen het komende jaar op te trekken(9).
Hogere rente dwingt tot discipline
De hogere rentevoeten hebben verregaande gevolgen. Overheden zullen keuzes moeten maken om hun begrotingen op orde te krijgen. Uitstel is niet langer een optie want dan dreigt de rentesneeuwbal. Bedrijven zullen moeten aantonen dat hun investeringsprojecten nuttig en rendabel zijn. Lukt dat niet dan zullen de beurswaarderingen zakken.
En ook u als belegger zal keuzes moeten maken. Belfius blijft positief gestemd over aandelen, maar selectiviteit zal belangrijker worden. De schommelingen op de aandelenmarkten kunnen toenemen met winnaars en verliezers. AI-investeringen en bedrijfswinsten trekken de beurzen hoger, maar geopolitieke spanningen, hogere energieprijzen en oplopende financieringskosten duwen in de tegenovergestelde richting. Het evenwicht blijft voorlopig behouden, maar de vraag “welke portefeuille overeind blijft als het tij keert?” wordt relevanter.
Gemengde portefeuille
Toch mag het antwoord geen verrassing zijn. Een goede gespreide beleggingsportefeuille over alle activaklassen (obligaties, aandelen en alternatieve beleggingen zoals goud, grondstoffen of vastgoed) helpt om beleggingsbeslissingen te nemen die gebaseerd zijn op een consistente beleggingsstrategie.
Een vaste verdeling tussen aandelen en obligaties dwingt tot discipline. Dat betekent herbalanceren: winst nemen op posities die opgelopen zijn en herinvesteren zodat dat de verhouding “aandelen versus obligaties” blijft passen bij uw beleggersprofiel. Daarnaast is herbalanceren binnen de activaklassen eveneens aangewezen, zo blijft uw portefeuille gespreid over alle sectoren en regio’s.
Obligaties kunnen opnieuw hun rol als buffer in een portefeuille opnemen. Niemand weet wanneer de techrally zal sputteren, maar als de economie vertraagt dan kan de rente wel dalen waardoor de obligatiekoersen kunnen aantrekken. Die stijging kan dan het eventuele verlies van de aandelen compenseren.
In deze veranderende wereld kan u meer dan ooit rekenen op onze ondersteuning en expertise.
Enkele definities
Een beleggingsfonds (ook ‘instelling voor collectieve belegging’ of ‘ICB’ genoemd) is een financieel product waarmee u volgens een welbepaalde strategie kan beleggen in een effectenportefeuille (aandelen, obligaties...). Fondsen brengen risico's en kosten met zich mee. Het kapitaal en/of het rendement is/zijn niet gegarandeerd of beschermd.
Door te beleggen in obligaties/schuldinstrumenten leent u geld aan een onderneming of aan een overheid. Een obligatie geeft recht op een (doorgaans) vaste rente en op de terugbetaling van het belegde kapitaal op de eindvervaldag. Uw kapitaal is evenwel niet gegarandeerd. Bijvoorbeeld als de uitgever op de eindvervaldag niet in staat is om zijn schulden terug te betalen, loopt u het risico om het belegde bedrag geheel of gedeeltelijk te verliezen. Daarnaast bestaan er ook andere risico’s die verbonden zijn aan obligaties/schuldinstrumenten, zoals het wisselkoersrisico en het inflatierisico.
Een aandeel vertegenwoordigt een deel van het kapitaal van een onderneming. Als u aandelen koopt op de beurs, wordt u mede-eigenaar van de onderneming voor het percentage aandelen in uw bezit. Als aandeelhouder hebt u recht op informatie, in het bijzonder over de rekeningen van de onderneming, haar strategie enz. U hebt doorgaans ook stemrecht op de algemene vergadering van aandeelhouders. U deelt de winsten, maar ook de verliezen, binnen de limiet van uw belegging. Aandelen brengen risico’s en kosten met zich mee. Het kapitaal en/of het rendement is/zijn niet gegarandeerd of beschermd.
(1) Bron: Refinitiv 5 en 10 jaar forward inflation expectations op 16-10-26
(2) Bron: CBO (Congressional Budget Office)
(3) Bron: Europese Commissie (2024 Ageing Report – Long term potential GDP projections)
(4) Financing the AI Buildout – 23-09-2026 Stijn Van Nieuwerburg, een Belgisch-Amerikaanse hoogleraar en econoom aan de Columbia Business University
(5) Bron: Refinitiv – K/W winsten komende 12 maanden - tussen januari en augustus 2023 K/W rond 50, op 16-10-2026: 17
(6) Bron: BG2 podcast met CEO Jensen Huang van Nvidia op 13-10-2026
(7) Bron: reuters
(8) Bron: JLL Research
(9) McKinsey The State of AI: Global Survey 2026
Dit document, opgesteld en verspreid door Belfius Bank, weerspiegelt de visie van Belfius Bank op de financiële markten. Het bevat geen gepersonaliseerd beleggingsadvies of -aanbevelingen, noch onafhankelijk onderzoek op beleggingsgebied. De vermelde cijfers geven de situatie op een bepaald moment weer en kunnen veranderen.
Als u gepersonaliseerd beleggingsadvies wil, kan u daarvoor terecht bij uw financieel adviseur. Die bekijkt graag met u welke gevolgen deze visie mogelijk heeft voor uw persoonlijke beleggingsportefeuille.
De vermelde ondernemingen dienen enkel ter illustratie en vormen geen aankoopaanbeveling.